comdirect photoTAN App

Screenshots
Details
- Bewertung
- 4,3
- Version
- 10.0.1
- Entwickler
- comdirect – eine Marke der Commerzbank AG
Wer sein comdirect-Konto regelmäßig nutzt, kennt den Moment: Eine Überweisung ist vorbereitet, aber erst die TAN macht daraus einen wirklich ausgeführten Auftrag. Genau an dieser Stelle setzt comdirect photoTAN an. Ich habe die App nicht als allgemeines Banking-Werkzeug betrachtet, sondern als spezialisierten Begleiter für die Freigabe von Bankgeschäften. Das ist wichtig, weil sie keine komplette Finanzzentrale sein will. Ihr Zweck ist enger, dafür im Alltag sehr klar.
Die Anwendung gehört zur Kategorie Finanzen und wird von comdirect – eine Marke der Commerzbank AG entwickelt. Sie ist kostenlos erhältlich, für USK ab 0 Jahren eingestuft und läuft laut aktueller Angabe ab Android 8.0. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 73.000 Bewertungen und mehr als einer Million Installationen wirkt sie wie ein etablierter Bestandteil des comdirect-Zugangs, nicht wie ein experimentelles Zusatzprogramm. Die aktuelle Version ist 10.0.1.
Wie sich photoTAN im Haushalt wirklich bewährt
Ein realistischer gemeinsamer Alltag
In einem Haushalt mit gemeinsam organisierten Finanzen entsteht schnell eine praktische Arbeitsteilung. Eine Person sitzt am Computer und richtet eine Zahlung ein, während die andere gerade unterwegs ist oder sich um etwas anderes kümmert. Die photoTAN-App ist dann nicht das Konto selbst, sondern der zweite Schritt: Sie hilft dabei, den Auftrag über das eigene mobile Gerät zu prüfen und freizugeben.
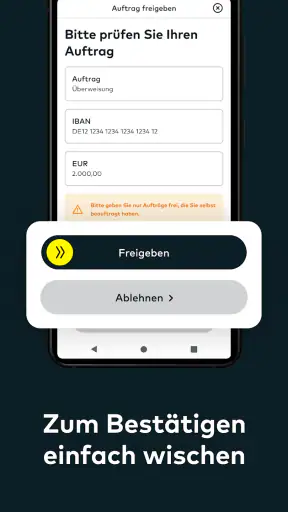
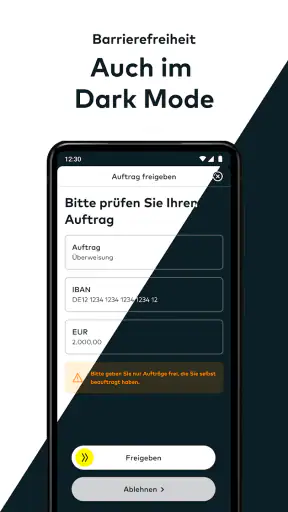
Ein typisches Beispiel ist eine größere Rechnung, die am Laptop vorbereitet wurde. Statt eine TAN aus einer Liste herauszusuchen oder auf eine SMS zu warten, öffnet man die App und nutzt den angezeigten Auftrag als Grundlage für die Bestätigung. Für mich liegt der entscheidende Vorteil darin, dass der Freigabevorgang nicht mit dem eigentlichen Banking-Fenster verschmilzt. Man kann die Angaben auf dem Smartphone gegenlesen, bevor man bestätigt.
Gerade bei gemeinsam verwalteten Haushaltsausgaben ist diese Trennung nützlich. Eine Person kann die Zahlung vorbereiten, aber die Person mit dem passenden comdirect-Zugang muss die Freigabe in ihrer photoTAN-Umgebung durchführen. Das schafft eine klare Grenze zwischen „Zahlung eingegeben“ und „Zahlung autorisiert“. Es verhindert zwar keine falschen Eingaben, macht aber sichtbar, dass die zweite Prüfung ein eigener Schritt ist.
Ich würde die App deshalb nicht auf einem Gerät einrichten, das ständig von mehreren Menschen ohne klare Absprache verwendet wird. Eine TAN-App ist kein gemeinsamer Einkaufszettel und auch kein Familienkalender. Wer sie nutzt, sollte wissen, welchem Konto die Freigabe zugeordnet ist und wer auf dem Gerät bestätigen darf. Für ein Paar mit getrennten Konten kann diese Unterscheidung besonders wichtig sein: Gemeinsame Haushaltsplanung bedeutet nicht automatisch, dass beide dieselbe Freigabe-App verwenden sollten.
Die Einrichtung braucht klare Grenzen
Die erste Einrichtung ist der Moment, an dem ich am sorgfältigsten vorgehen würde. Bei einer App für kostenlose TANs zählt nicht nur, ob sie sich schnell öffnen lässt. Entscheidend ist, dass sie dem richtigen comdirect-Zugang zugeordnet wird und dass die Person, die später Freigaben erteilen soll, den Ablauf versteht. Ich würde diesen Schritt nicht nebenbei erledigen, während andere Haushaltsmitglieder zwischen Tür und Angel ihre eigenen Konten verwalten.
Ein gemeinsames Tablet klingt auf den ersten Blick bequem, ist für eine TAN-Anwendung aber nicht automatisch die beste Lösung. Wenn mehrere Personen dasselbe Gerät verwenden, kann leicht unklar werden, welcher Auftrag gerade angezeigt wird oder wer die Bestätigung auslösen soll. Selbst wenn die eigentliche Kontosicherheit nicht durch das Teilen des Geräts aufgehoben wird, steigt die Gefahr einer unachtsamen Freigabe. Mein Rat ist daher einfach: Für jede Person und jedes Konto sollte die Zuständigkeit im Haushalt eindeutig sein.
Auch beim Gerätewechsel sollte man nicht erst handeln, wenn eine dringende Überweisung ansteht. Ich würde die App auf dem bisherigen Gerät erst dann aus der täglichen Nutzung nehmen, wenn der neue Ablauf funktioniert. Das ist keine besondere Schwäche dieser Anwendung, sondern eine vernünftige Regel für jede TAN-Lösung. Wer sein altes Smartphone verkauft, zurücksetzt oder an ein Familienmitglied weitergibt, sollte vorher prüfen, ob die Freigabemöglichkeit noch daran hängt.
Die Altersfreigabe ab null Jahren sagt nur etwas über die Einstufung der App aus, nicht darüber, dass ein Kind sie für Bankgeschäfte verwenden sollte. Im Haushalt sollte die Verantwortung für die Freigabe bei der kontoberechtigten Person bleiben. Ein jüngeres Familienmitglied kann vielleicht beim Öffnen oder Scannen zuschauen, aber ich würde niemals aus Bequemlichkeit die Entscheidung über eine Zahlung an jemanden abgeben, der den Auftrag nicht selbst eingeordnet hat.
Was die App im Freigabeprozess angenehm macht
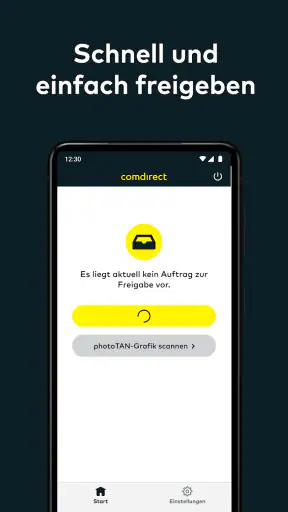
Die Stärke von photoTAN liegt in ihrer Konzentration. Sie versucht nicht, Kontostände, Budgets, Überweisungen und Depotinformationen in einem überladenen Bildschirm zusammenzuführen. Wer bereits über die comdirect-Umgebung einen Auftrag vorbereitet, braucht für die TAN-Freigabe keinen zweiten Finanzmanager. Diese Begrenzung fühlt sich im Alltag eher wie Ordnung als wie fehlender Funktionsumfang an.
Besonders hilfreich finde ich die Möglichkeit, den Freigabeschritt bewusst vom Gerät zu trennen, auf dem die Zahlung erstellt wurde. Wer am Rechner arbeitet, kann dort die Empfängerdaten eingeben und anschließend auf dem Smartphone kontrollieren. Dieser Medienwechsel ist nicht bloß ein zusätzlicher Handgriff: Er zwingt mich, die Zahlung noch einmal mit etwas Abstand zu betrachten. Bei wiederkehrenden Überweisungen ist das wertvoll, weil sich dort leicht ein alter Betrag oder ein falsch ausgewählter Empfänger einschleicht.
Ein weniger offensichtlicher Vorteil ist die Eignung für Situationen, in denen SMS-TAN als unpraktisch empfunden wird. Eine SMS kann zwischen anderen Nachrichten untergehen, während eine dafür bestimmte App eine klarere Aufgabe hat. Das bedeutet nicht, dass photoTAN jede Alltagssituation automatisch besser löst. Wer häufig mit leerem Akku, instabiler Geräteverbindung oder stark wechselnden Smartphones zu tun hat, sollte den eigenen Ablauf vorher realistisch einschätzen.
Ich würde außerdem darauf achten, nicht nur den farbigen oder grafischen Teil des Freigabevorgangs mechanisch zu bestätigen. Der eigentliche Sicherheitsgewinn entsteht erst, wenn ich den Auftrag lese. Ein schnelles „Scannen und weiter“ macht aus einer guten Trennung der Schritte lediglich eine Routine, bei der der wichtigste Kontrollmoment verloren geht.
Koordination zwischen zwei Personen
Für Haushalte mit gemeinsamer Finanzorganisation ist die Frage weniger „Kann jeder die App öffnen?“ als „Wer darf welchen Auftrag freigeben?“. Wenn eine Person die Miete vorbereitet und die andere die Zahlung kontrolliert, kann photoTAN eine klare Rollenverteilung unterstützen. Die App ersetzt dabei keine Absprache. Sie macht nur den technischen Teil der Zustimmung greifbar.
Ich würde vorab vereinbaren, wie man mit ungewöhnlichen Zahlungen umgeht. Bei einer bekannten monatlichen Abbuchung reicht oft ein kurzer Blick auf Empfänger und Betrag. Bei einer neuen Rechnung sollte die Person, die den Auftrag erstellt hat, den Anlass erklären können. So wird die App nicht zu einem blinden Bestätigungswerkzeug, sondern zu einem letzten Kontrollpunkt im gemeinsamen Ablauf.
Das ist auch der Grund, warum ich die Anwendung nicht als Lösung für mehrere unabhängige Konten auf einem frei zugänglichen Familiengerät empfehlen würde. Ein Haushalt kann finanziell eng zusammenarbeiten und trotzdem unterschiedliche persönliche Zuständigkeiten haben. Wer Konten, Geräte und Freigaben nicht sauber auseinanderhält, erzeugt mehr Verwirrung, als die App beseitigt.
Praktisch ist deshalb eine kleine interne Regel: Vor jeder Bestätigung werden Empfänger, Betrag und Anlass kurz geprüft. Bei einem Auftrag, den man nicht erwartet, sollte man nicht einfach erneut versuchen zu scannen oder zu bestätigen. Erst klären, woher er kommt. Diese Gewohnheit ist ein konkreter Mehrwert, den man aus dem Einsatz der App herausholen kann, obwohl sie selbst keine Haushaltsverwaltung ist.
Vertrauen, Alter und der richtige Umgang mit dem Smartphone
Die Einstufung für alle Altersgruppen kann bei der Auswahl im App-Store beruhigend wirken, darf aber nicht mit einer Empfehlung für alle Nutzer verwechselt werden. Für die Bedienung ist die App vermutlich leicht genug, doch eine TAN-Freigabe verlangt finanzielle Verantwortung. Ein Kind kann ein Smartphone bedienen, ohne zu verstehen, warum eine Zahlung nicht nur technisch, sondern auch rechtlich und praktisch relevant ist.
In einer Familie würde ich deshalb nicht einfach die App auf dem Telefon einer anderen Person installieren, nur weil dieses Gerät gerade verfügbar ist. Besser ist, gemeinsam festzulegen, wem das Gerät gehört, wer den Sperrcode kennt und wer die Freigabeentscheidung trifft. Wenn ein älteres Familienmitglied Unterstützung braucht, kann eine vertraute Person den Ablauf erklären. Die Bestätigung selbst sollte trotzdem bewusst bei der kontoberechtigten Person bleiben.
Auch Vertrauen innerhalb einer Partnerschaft sollte nicht mit grenzenlosem Gerätezugriff gleichgesetzt werden. Wer den Auftrag einer anderen Person bestätigt, übernimmt einen Teil der Verantwortung für die Zahlung. Das kann bei einem gemeinsamen Konto gewollt sein, bei einem persönlichen Konto aber eine unklare Grenze schaffen. Die App ist hier neutral: Sie kennt keine familiäre Absprache und kann nicht beurteilen, ob eine Freigabe im Haushalt wirklich gewünscht ist.
Für mich gehört außerdem dazu, das Smartphone nicht unbeaufsichtigt mit geöffneter photoTAN-App liegen zu lassen. Das ist eine einfache, aber oft übersehene Maßnahme. Die App kann den technischen Freigabeschritt erleichtern; sie kann nicht die Aufmerksamkeit ersetzen, die bei einer Banktransaktion nötig ist. Wer das Gerät mit Kindern, Gästen oder mehreren Familienmitgliedern teilt, sollte besonders darauf achten, wann die Anwendung geöffnet bleibt.
Vergleich mit den üblichen Alternativen
Im Vergleich zu einer klassischen TAN-Liste ist photoTAN im Alltag strukturierter. Eine gedruckte Liste kann verloren gehen, beschädigt werden oder im falschen Ordner liegen. Außerdem verlangt sie mehr manuelle Zuordnung. Die App führt mich dagegen in einen digitalen Freigabeablauf, der besser zu einem Banking-Vorgang am Computer oder Smartphone passt. Der Nachteil ist, dass ich auf ein funktionierendes mobiles Gerät angewiesen bin.
Gegenüber SMS-TAN wirkt die App für mich weniger abhängig vom Nachrichteneingang. Es gibt keine Suche zwischen privaten Mitteilungen, und der Zweck des angezeigten Vorgangs ist klarer. Gleichzeitig ist eine SMS für manche Menschen vertrauter, besonders wenn sie ungern zusätzliche Anwendungen einrichten. Wer sein Smartphone nur selten aktualisiert oder kaum Speicher und Akkureserven hat, könnte den unkomplizierteren Eindruck einer Nachricht bevorzugen.
Eine allgemeine Banking-App ist wiederum umfassender. Sie kann je nach Bank mehr Aufgaben bündeln, während comdirect photoTAN bewusst auf die Freigabe beschränkt bleibt. Wer eine einzige Anwendung für Kontostand, Überweisung, Ausgabenübersicht und Bestätigung erwartet, wird hier nicht das richtige Werkzeug finden. Für comdirect-Kunden, die genau diese Trennung schätzen, ist die Spezialisierung jedoch ein Vorteil.
Der wichtigste Trade-off lautet daher: weniger Funktionsbreite gegen einen klareren Zweck. Ich würde die App nicht nach der Zahl sichtbarer Menüs beurteilen, sondern danach, ob sie meinen Freigabeprozess zuverlässig und verständlich ergänzt. Für ein comdirect-Konto kann das sinnvoller sein als eine zusätzliche Anwendung, die viele Finanzfunktionen anbietet, aber den eigentlichen TAN-Schritt nicht so eindeutig abgrenzt.
Wo ich Reibung und Grenzen sehe
Die größte Einschränkung ist die Abhängigkeit vom passenden Smartphone. Wenn das Gerät verloren geht, defekt ist oder gerade nicht verfügbar ist, kann eine geplante Zahlung plötzlich an einem kleinen technischen Problem hängen. Das ist bei einer App-basierten TAN-Lösung grundsätzlich schwer zu vermeiden. Ich würde deshalb nicht bis zur letzten Minute warten, wenn eine wichtige Überweisung ansteht.
Auch die Konzentration auf einen einzelnen Zweck kann sich für neue Nutzer zunächst ungewohnt anfühlen. Wer erwartet, nach der Installation sofort alle Bankgeschäfte in derselben App zu erledigen, könnte sich fragen, warum noch eine andere comdirect-Umgebung nötig ist. Genau diese Trennung sollte man vorab verstehen. photoTAN ist der Freigabeschlüssel im Ablauf, nicht der komplette Zugang zum Finanzkonto.
Eine weitere menschliche Schwäche bleibt bestehen: Menschen bestätigen Dinge, die sie nicht richtig gelesen haben. Die App kann den Kontrollschritt anbieten, aber sie zwingt niemanden zu einer sorgfältigen Prüfung. In einem hektischen Haushalt, in dem eine Person nur schnell auf „Bestätigen“ drücken soll, wird der Sicherheitsgedanke leicht zur Formalität. Deshalb ist die App besonders dann sinnvoll, wenn alle Beteiligten den zweiten Blick ernst nehmen.
Wer mehrere Banken nutzt, muss außerdem mental sauber bleiben. Eine comdirect-Freigabe-App ist nicht automatisch der zentrale TAN-Ort für andere Konten. Ich würde die verschiedenen Bank-Apps klar benennen und nicht nur nach Farbe oder Symbol unterscheiden. Das klingt banal, verhindert aber, dass man bei einer dringenden Zahlung die falsche Anwendung öffnet oder einen Auftrag dem falschen Konto zuordnet.
Für wen sich die Installation lohnt
Empfehlen würde ich die App vor allem comdirect-Kunden, die regelmäßig Überweisungen oder andere freizugebende Bankaufträge erledigen und eine dafür bestimmte mobile Lösung bevorzugen. Sie passt gut zu Menschen, die am Computer arbeiten, aber die Bestätigung bewusst auf dem Smartphone durchführen möchten. Auch für Paare mit klarer Zuständigkeit kann sie praktisch sein, wenn beide den Unterschied zwischen Vorbereitung und Freigabe respektieren.
Weniger passend ist sie für Personen, die eine vollständige Finanz-App suchen. Wer Einnahmen kategorisieren, Haushaltsbudgets planen oder mehrere Banken in einer Übersicht verbinden möchte, braucht dafür ein anderes Werkzeug. photoTAN kann einen Teil des Bankalltags absichern, aber sie ersetzt keine Finanzplanung.
Ich würde sie ebenfalls nicht als gemeinsame Familien-App einführen, ohne vorher die Kontogrenzen zu klären. Ein gemeinsames Gerät kann bequem sein, doch Bequemlichkeit ist bei TANs nicht das einzige Kriterium. Für ein Kind, einen gelegentlichen Helfer oder ein Familienmitglied ohne eigene Verantwortung für das Konto ist die App nicht der richtige Ort für selbstständige Entscheidungen.
Mein Urteil für den Haushalt
Nach meinem Eindruck erfüllt comdirect photoTAN eine klar umrissene Aufgabe überzeugend: Sie macht die TAN-Freigabe zu einem eigenen, mobilen Kontrollschritt und bleibt dabei kostenlos. Die breite Nutzung mit über einer Million Installationen und die solide durchschnittliche Bewertung von 4,3 zeigen, dass sie für viele comdirect-Kunden zum normalen Banking-Ablauf gehört. Für mich ist aber weniger die Reichweite entscheidend als die Frage, ob die App zur eigenen Organisation passt.
Im Haushalt funktioniert sie am besten, wenn Konto, Gerät und Verantwortung eindeutig zusammengehören. Dann kann eine Person einen Auftrag vorbereiten, die andere berechtigte Person ihn prüfen und die Freigabe bewusst durchführen. Ohne diese Absprache löst die App keine familiären Missverständnisse und kann sogar neue schaffen, wenn mehrere Menschen dasselbe Smartphone verwenden.
Mein praktischer Rat lautet deshalb: Richte sie nicht nur schnell ein, sondern lege vorher fest, wer sie benutzt und wie unbekannte Aufträge behandelt werden. Prüfe bei jeder Freigabe die wesentlichen Angaben, halte das Smartphone nicht dauerhaft offen herum und plane Gerätewechsel rechtzeitig. Diese Gewohnheiten machen aus einer bloßen TAN-App ein verlässlicheres Stück im persönlichen Banking.
Mein Fazit: Für comdirect-Kunden, die eine fokussierte Lösung für kostenlose TANs suchen, ist photoTAN eine sinnvolle Wahl. Sie ist nicht die richtige App für komplette Haushaltsplanung, nicht für beliebiges Teilen und nicht für unüberlegte Freigaben. Wer ihre Grenzen akzeptiert und die Zuständigkeiten im Haushalt sauber hält, bekommt jedoch einen nachvollziehbaren zweiten Schritt zwischen Zahlungseingabe und endgültiger Bestätigung.


